
Nghị định 398/2026 giảm 30% thuế: ai được giảm 2026-2027?
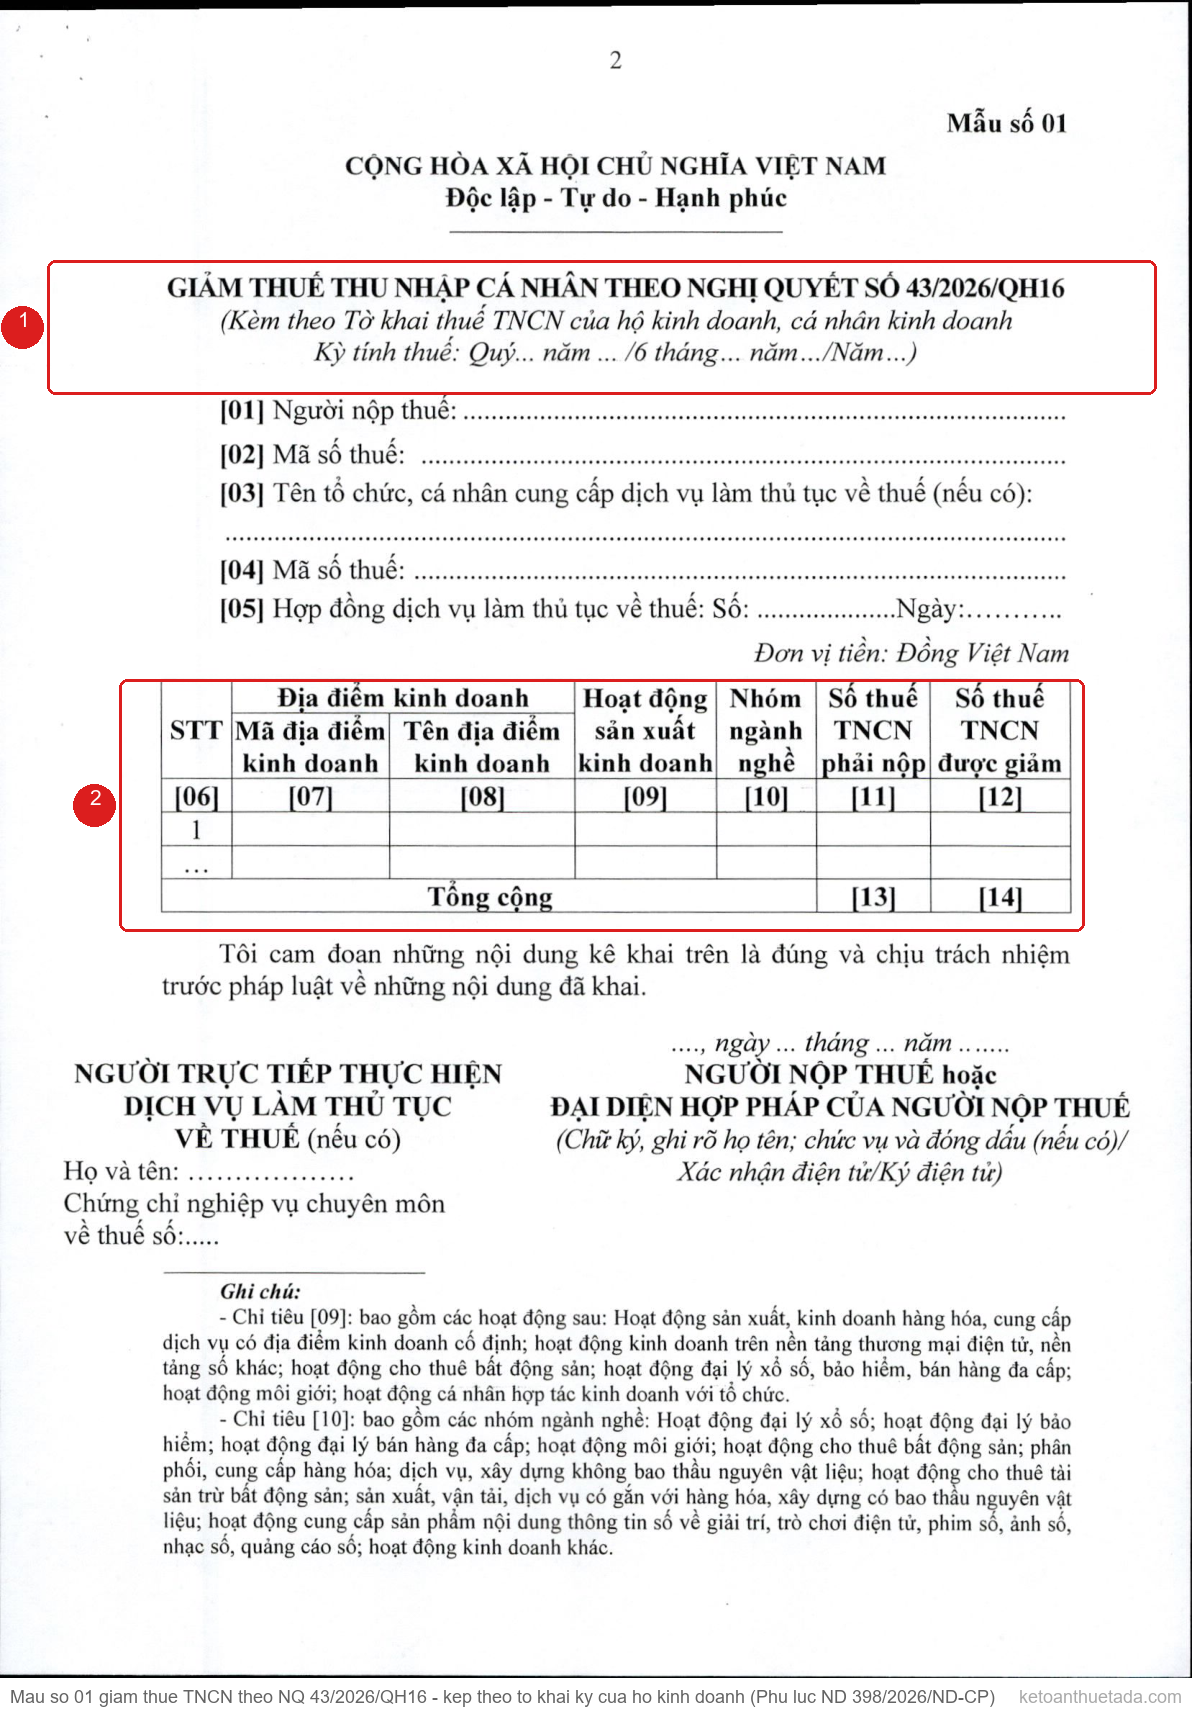
Ba ngày trước hạn nộp tờ khai quý III dời của hộ kinh doanh, khoảng trống hai tháng kể từ Quốc hội thông qua Nghị quyết 43/2026/QH16 được lấp: ngày 29/10/2026, Phó Thủ tướng Nguyễn Văn Thắng ký ban hành Nghị định 398/2026/NĐ-CP, hiệu lực ngay trong ngày. Văn bản chốt cách chia 30% số thuế TNCN phải nộp của cá nhân kinh doanh và số thuế TNDN phải nộp của doanh nghiệp có doanh thu năm không quá 10 tỷ đồng, áp dụng cho cả kỳ 2026 và 2027, kèm ba mẫu biểu 01, 02, 03. Các phần dưới đi từng nhóm người hưởng và những gai đặt sẵn trong từng điều.
NĐ 398/2026 là gì và ai thuộc diện giảm?
Ba thông số: ban hành 29/10/2026, hiệu lực cùng ngày (Điều 4), áp dụng kỳ tính thuế 2026 và 2027. Hai nhóm:
- Cá nhân kinh doanh (Điều 2): cá nhân cư trú đăng ký hộ kinh doanh hoặc người được hộ gia đình ủy quyền làm đại diện hộ, dù tính theo tỷ lệ % doanh thu hay lãi tiến 5 bậc.
- Doanh nghiệp — tổ chức (Điều 3): doanh nghiệp theo Luật Doanh nghiệp, HTX, liên hiệp HTX, đơn vị sự nghiệp, tổ chức khác có hoạt động sản xuất kinh doanh có thu nhập.
Điểm dễ hiểu sai nhất: "giảm 30%" không phải bớt 30% thuế suất — thuế TNDN vẫn 20%, tỷ lệ % trên doanh thu của hộ vẫn 0,5%/1%/2%, còn 30% áp lên số tiền thuế phải nộp sau khi trừ hết ưu đãi. Ngưỡng cũng cân riêng từng năm: 2026 qua 10 tỷ là mất giảm của 2026; 2027 lùi dưới ngưỡng thì kỳ 2027 vẫn hưởng.
Hộ kinh doanh lấy giảm 30% thế nào, điền Mẫu nào?
Điều 2 chia hộ thành ba tình huống:
Tự kê khai — Mẫu 01. Doanh thu dự kiến cả năm không quá 10 tỷ thì kê Mẫu 01 nộp cùng hồ sơ khai thuế quý, 6 tháng hoặc năm của hộ. Hai mốc trước mắt: tờ khai quý III chậm nhất 2/11/2026, quý IV hạn 31/01/2027; đến kỳ nào điền Mẫu 01 kèm kỳ đó, vào ô "Số thuế TNCN được giảm" (chi tiết [12]).
Bị khấu trừ, khai thay, nộp thay — đơn vị phía trên làm, Mẫu 02. Tổ chức trả tiền cho hộ (mua nông sản, thủy sản; hợp đồng làm đại lý bảo hiểm, xổ số, bán hàng đa cấp...) tự giảm 30% phần thuế mình khấu trừ, khai thay hoặc nộp thay theo tháng/quý/lần phát sinh, kê khai Mẫu 02 kèm tờ khai TNCN của đơn vị đó. Tờ khai tháng 10 hạn 20/11/2026 — phần giảm rơi ngay vào tờ khai đó.
Đã nộp nhưng chưa kê phần giảm. Còn đường khai điều chỉnh, bổ sung hồ sơ đã nộp hoặc chốt phần giảm khi quyết toán năm (điểm d khoản 4 Điều 2); khai bổ sung làm tăng thì phần tăng thêm vẫn giảm 30%, làm giảm thì điều chỉnh lại phần được giảm.
Doanh thu căn cứ theo Điều 4, Điều 5 NĐ 68/2026/NĐ-CP (sửa bởi NĐ 141/2026): lũy kế toàn bộ hoạt động kinh doanh — gồm cả doanh thu thương mại điện tử, cho thuê bất động sản, đại lý. Ví dụ hộ phân phối doanh thu 8 tỷ năm 2026: thuế TNCN 0,5% × (8 tỷ − 1 tỷ miễn) = 35 triệu; giảm 30% → 10,5 triệu/năm, hai năm là 21 triệu.
Doanh nghiệp tạm nộp quý IV: cắt 30% ngay hay chờ quyết toán?
Điều 3: cắt ngay từng quý. DN dự kiến doanh thu năm không quá 10 tỷ tự xác định số thuế được giảm khi tạm nộp TNDN hằng quý (khoản 4 Điều 3). Hạn tạm nộp quý IV/2026 là ngày cuối tháng đầu quý kế tiếp theo Điều 24 NĐ 252/2026 — 31/01/2027 trúng nghỉ nên dời thành 01/02/2027.
Doanh thu căn cứ của DN rộng hơn của hộ: doanh thu bán hàng, cung cấp dịch vụ sau khi loại các khoản giảm trừ, cộng doanh thu hoạt động tài chính và thu nhập khác (khoản 3 Điều 3). DN có đơn vị phụ thuộc thì cộng doanh thu tất cả các đơn vị theo báo cáo tài chính tổng hợp năm; kỳ thuế ngắn hơn 3 tháng cộng vào kỳ năm, tính trên đủ 12 tháng. Con số: DN nhỏ doanh thu 6 tỷ, thuế TNDN sau ưu đãi 250 triệu → giảm 75 triệu mỗi năm.
NĐ 252/2026 cũng yêu cầu tổng tạm nộp 4 quý không dưới 80% số thuế quyết toán năm — DN kề cửa 10 tỷ nên tạm nộp đủ (không trừ 30%) từ quý lũy kế vượt.
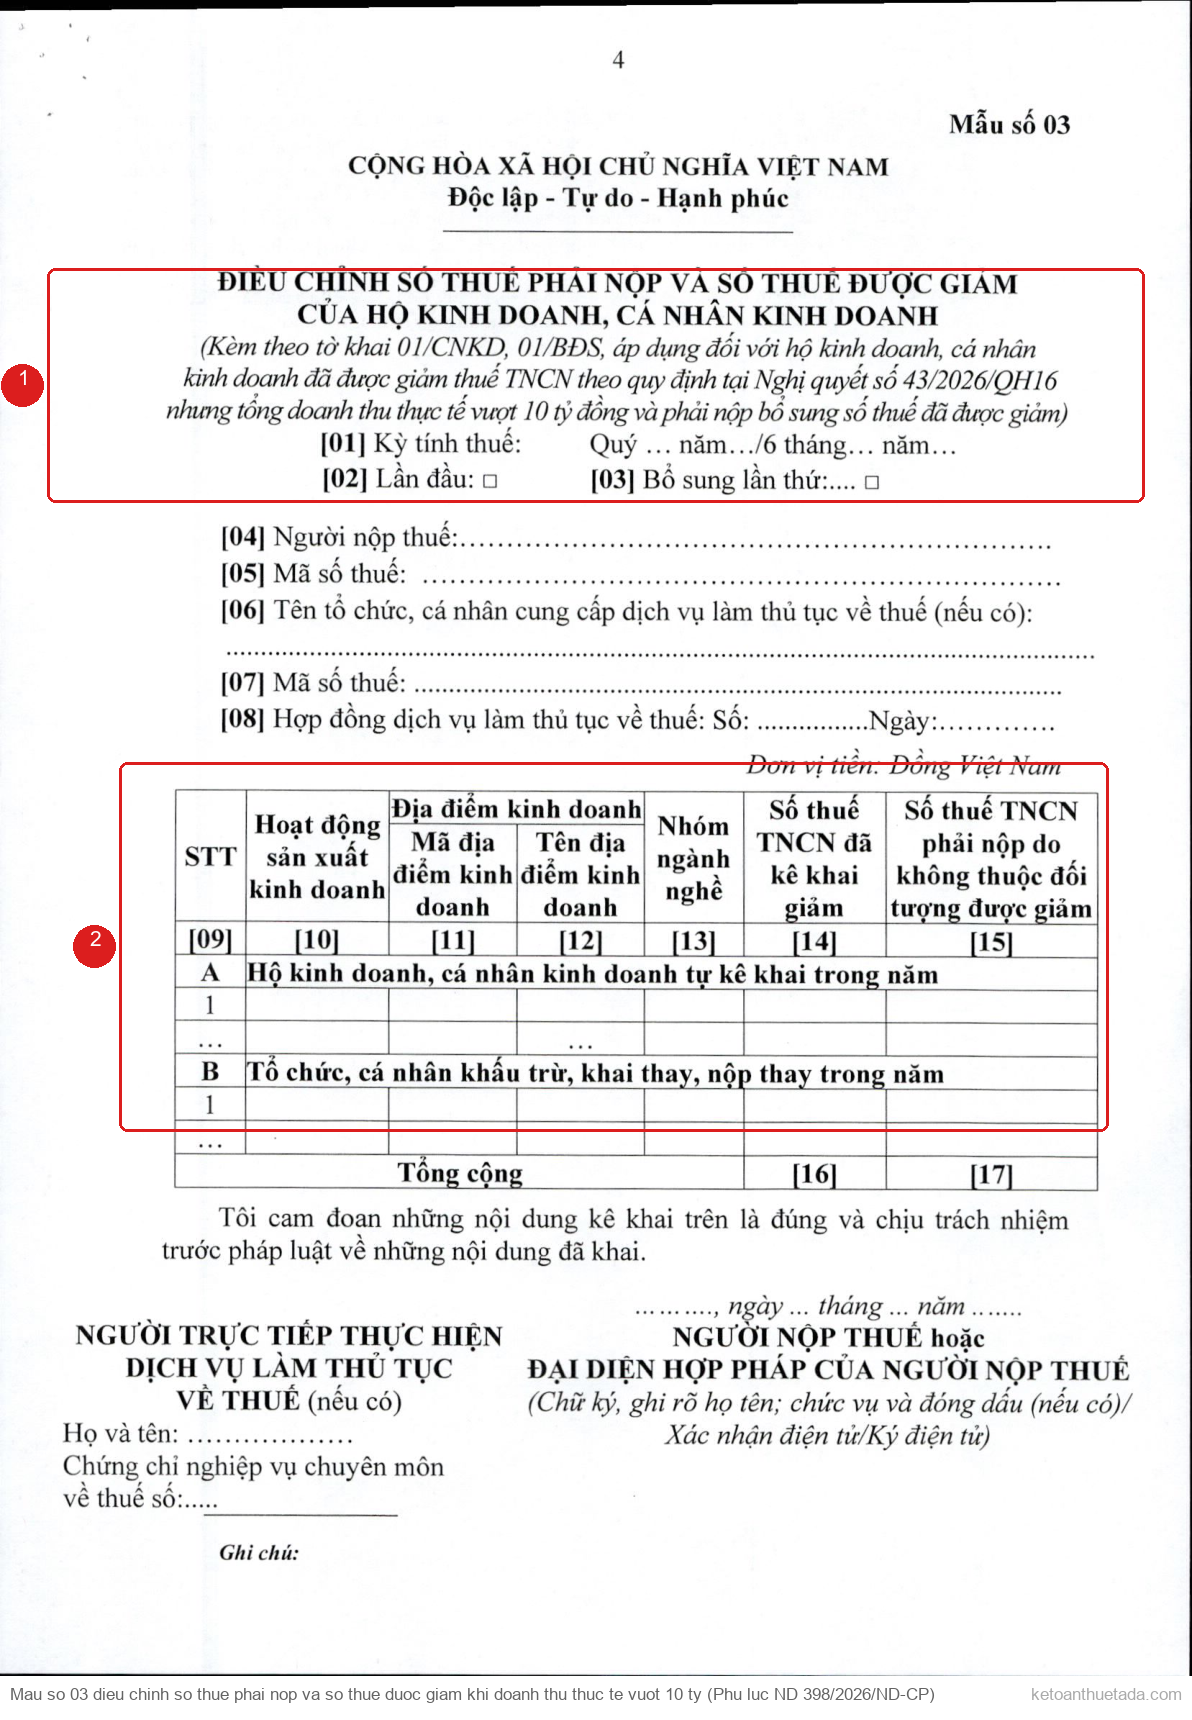
Vượt 10 tỷ giữa chừng: Mẫu 03 nộp lại thế nào, có bị tính chậm nộp?
Với hộ: doanh thu thực tế cả năm vượt 10 tỷ thì mất quyền giảm — nộp bổ sung số thuế TNCN đã được giảm qua Mẫu 03 kèm hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế trên 10 tỷ (điểm c khoản 4 Điều 2). Số nộp bổ sung này không tính tiền chậm nộp đến hạn nộp hồ sơ của kỳ đó; hộ nộp thừa (thuế suất trên doanh thu) cuối năm được bù trừ, hoàn trả (điểm d khoản 4 Điều 2).
Với DN: vượt 10 tỷ thì kê khai, nộp thuế TNDN theo quy định, nộp đủ phần thiếu và xử lý tiền chậm nộp theo khoản 3 Điều 24 NĐ 252/2026 (khoản 4 Điều 3). NĐ 398 còn chặn: DN hình thành từ chia, tách sau ngày NQ 43 hiệu lực mà tổng doanh thu các DN sau chia, tách trên 10 tỷ thì không được áp dụng (khoản 1, khoản 3 Điều 3).
Ai được giảm thật sự khi đối chiếu từng nhóm?
| Nhóm | Được giảm | Việc cần làm |
|---|---|---|
| Hộ doanh thu ≤ 1 tỷ | Không — đã miễn (NĐ 141/2026) | Không phải thay đổi gì |
| Hộ trên 1 tỷ đến 10 tỷ | 30% số thuế TNCN phải nộp | Mẫu 01 kèm tờ khai quý/6 tháng/năm |
| Đơn vị khấu trừ/khai thay | 30% phần khấu trừ/khai thay | Mẫu 02 kèm tờ khai TNCN của đơn vị |
| DN không quá 10 tỷ | 30% TNDN phải nộp sau ưu đãi | Tự xác định khi tạm nộp quý |
| Vượt 10 tỷ thực tế | Mất giảm, nộp lại phần đã hưởng | Hộ: Mẫu 03; DN: nộp đủ + xử lý chậm nộp |
| DN chia/tách sau ngày NQ 43 | Không nếu tổng doanh thu trên 10 tỷ | Tính gộp trước khi tái cấu trúc |
Nhóm hưởng nặng là hộ hoặc DN chạy gần trần 10 tỷ; hộ doanh thu 1,2 tỷ chỉ được giảm độ 300 nghìn/năm.
Lần giảm 30% kỳ này khác gì đợt năm 2024?
| Tiêu chí | NQ 121/2024 (kỳ 2024) | NQ 43/2026 + NĐ 398 (2026-2027) |
|---|---|---|
| Đối tượng | Chỉ doanh nghiệp, HTX | Thêm cá nhân/hộ kinh doanh (lần đầu) |
| Loại thuế | Chỉ TNDN | TNDN + TNCN của hộ |
| Ngưỡng doanh thu | Không quá 10 tỷ | Giữ nguyên 10 tỷ |
| Cách kê khai | Qua nghị định riêng | Ba mẫu 01/02/03 gắn tờ khai sẵn có |
Câu hỏi thường gặp
Câu 1: Hộ doanh thu dưới 1 tỷ có được giảm 30% không?
Không. Hộ này đã được miễn thuế GTGT và TNCN theo NĐ 141/2026, không có số thuế nào để "giảm 30%"; NĐ 398 chỉ chạm đến hộ doanh thu trên 1 tỷ, không quá 10 tỷ.
Câu 2: Đã nộp tờ khai quý III trước ngày 29/10, giờ lấy phần giảm thế nào?
Được khai điều chỉnh, bổ sung hồ sơ đã nộp hoặc chốt phần giảm khi quyết toán năm (điểm d khoản 4 Điều 2); số nộp thừa cuối năm được bù trừ, hoàn trả. Tổ chức khai thay áp Mẫu 02 ngay trong tờ khai tháng 10, hạn 20/11.
Câu 3: DN đang hưởng ưu đãi thuế có được áp thêm 30% không?
Có. Phần giảm tính trên số TNDN phải nộp sau khi đã trừ ưu đãi (khoản 2 Điều 3), không gộp chung thành ưu đãi mới.
Câu 4: Vượt 10 tỷ thì phải nộp lại toàn bộ số đã được giảm?
Với hộ: đúng — nộp bổ sung toàn bộ số thuế đã được giảm qua Mẫu 03, không tính tiền chậm nộp đến hạn nộp hồ sơ của kỳ vượt ngưỡng (điểm c khoản 4 Điều 2). Với DN: nộp đủ phần thiếu, chậm nộp xử lý theo khoản 3 Điều 24 NĐ 252/2026.
Câu 5: Phần giảm 30% có tự động không?
Không. Hộ điền Mẫu 01/02, DN tự xác định khi tạm nộp và quyết toán. Bỏ sót vẫn được khai điều chỉnh, bổ sung; kịp hai hạn còn lại (20/11; 01/02/2027) thì phần giảm vào đúng kỳ.
Bạn muốn chắc phần giảm đúng con số theo ngành và doanh thu lũy kế? Gửi em doanh thu đến hiện tại và cách hộ/DN đang kê khai — em sẽ chỉ mẫu nào điền, kỳ nào nộp kèm và hạn ngày còn lại.
Xem thêm
- Hộ kinh doanh doanh thu 1 tỷ có phải khai thuế quý 3 không? - ranh giới 1 tỷ: ai miễn, ai kê khai.
- GTGT/TNCN hộ kinh doanh tháng 10/2026: nộp trước 20/11 - hộ tự kê và đơn vị khấu trừ.
- Lịch thuế tháng 11-12/2026: 6 mốc cuối năm chủ DN không trễ - mốc 1/2/2027 trong lịch quý IV.
- 6 văn bản thuế mới tháng 10: hủy nhầm hóa đơn xử lý sao? - văn bản tháng 10, gồm NQ 43.
- Miễn thuế TNDN 3 năm: không phải mới thành lập là được - miễn 3 năm trước mức giảm 30%.
Căn cứ pháp lý: Nghị định 398/2026/NĐ-CP; Nghị quyết 43/2026/QH16; Nghị định 68/2026/NĐ-CP; Nghị định 141/2026/NĐ-CP; Nghị định 252/2026/NĐ-CP
Bài viết được thực hiện bởi Đội ngũ Chuyên gia Thuế TADA.
Cập nhật: 10/2026 | Nguồn: Công báo ngày 29/10/2026. Văn bản pháp lý xem mục Căn cứ pháp lý phía trên.