
Hộ kinh doanh doanh thu 1 tỷ có phải khai thuế quý 3 không?
Sáng thứ Hai 2/11, hàng nghìn hộ kinh doanh chuẩn bị nộp tờ khai quý III/2026 — nhưng trong đó có một nhóm lớn đang chuẩn bị nhầm bài: hộ có doanh thu năm từ 1 tỷ đồng trở xuống. Nhóm này không thuộc diện khai thuế theo quý, không nộp thuế GTGT cũng không nộp thuế TNCN. Việc duy nhất họ làm với cơ quan thuế là Thông báo doanh thu theo Mẫu 01/TKN-CNKD, đúng kỳ và đúng hạn riêng. Nộp nhầm tờ khai quý 3 không phát sinh số tiền thuế, nhưng tốn công và dễ chọn sai mẫu.
Tại sao hộ doanh thu từ 1 tỷ trở xuống không khai thuế theo quý?
Năm 2026 lấy doanh thu làm ranh giới, không phải tháng nộp, không phải hình thức hộ đăng ký. Theo Nghị định 68/2026/NĐ-CP (Điều 3 khoản 1 về thuế GTGT, Điều 4 khoản 1 về thuế TNCN), doanh thu năm 501 triệu được nâng thành 1 tỷ đồng bởi Nghị định 141/2026/NĐ-CP (Điều 1 khoản 1): hộ kinh doanh có doanh thu năm từ 1 tỷ trở xuống được không chịu và không phải kê khai, nộp hai loại thuế này.
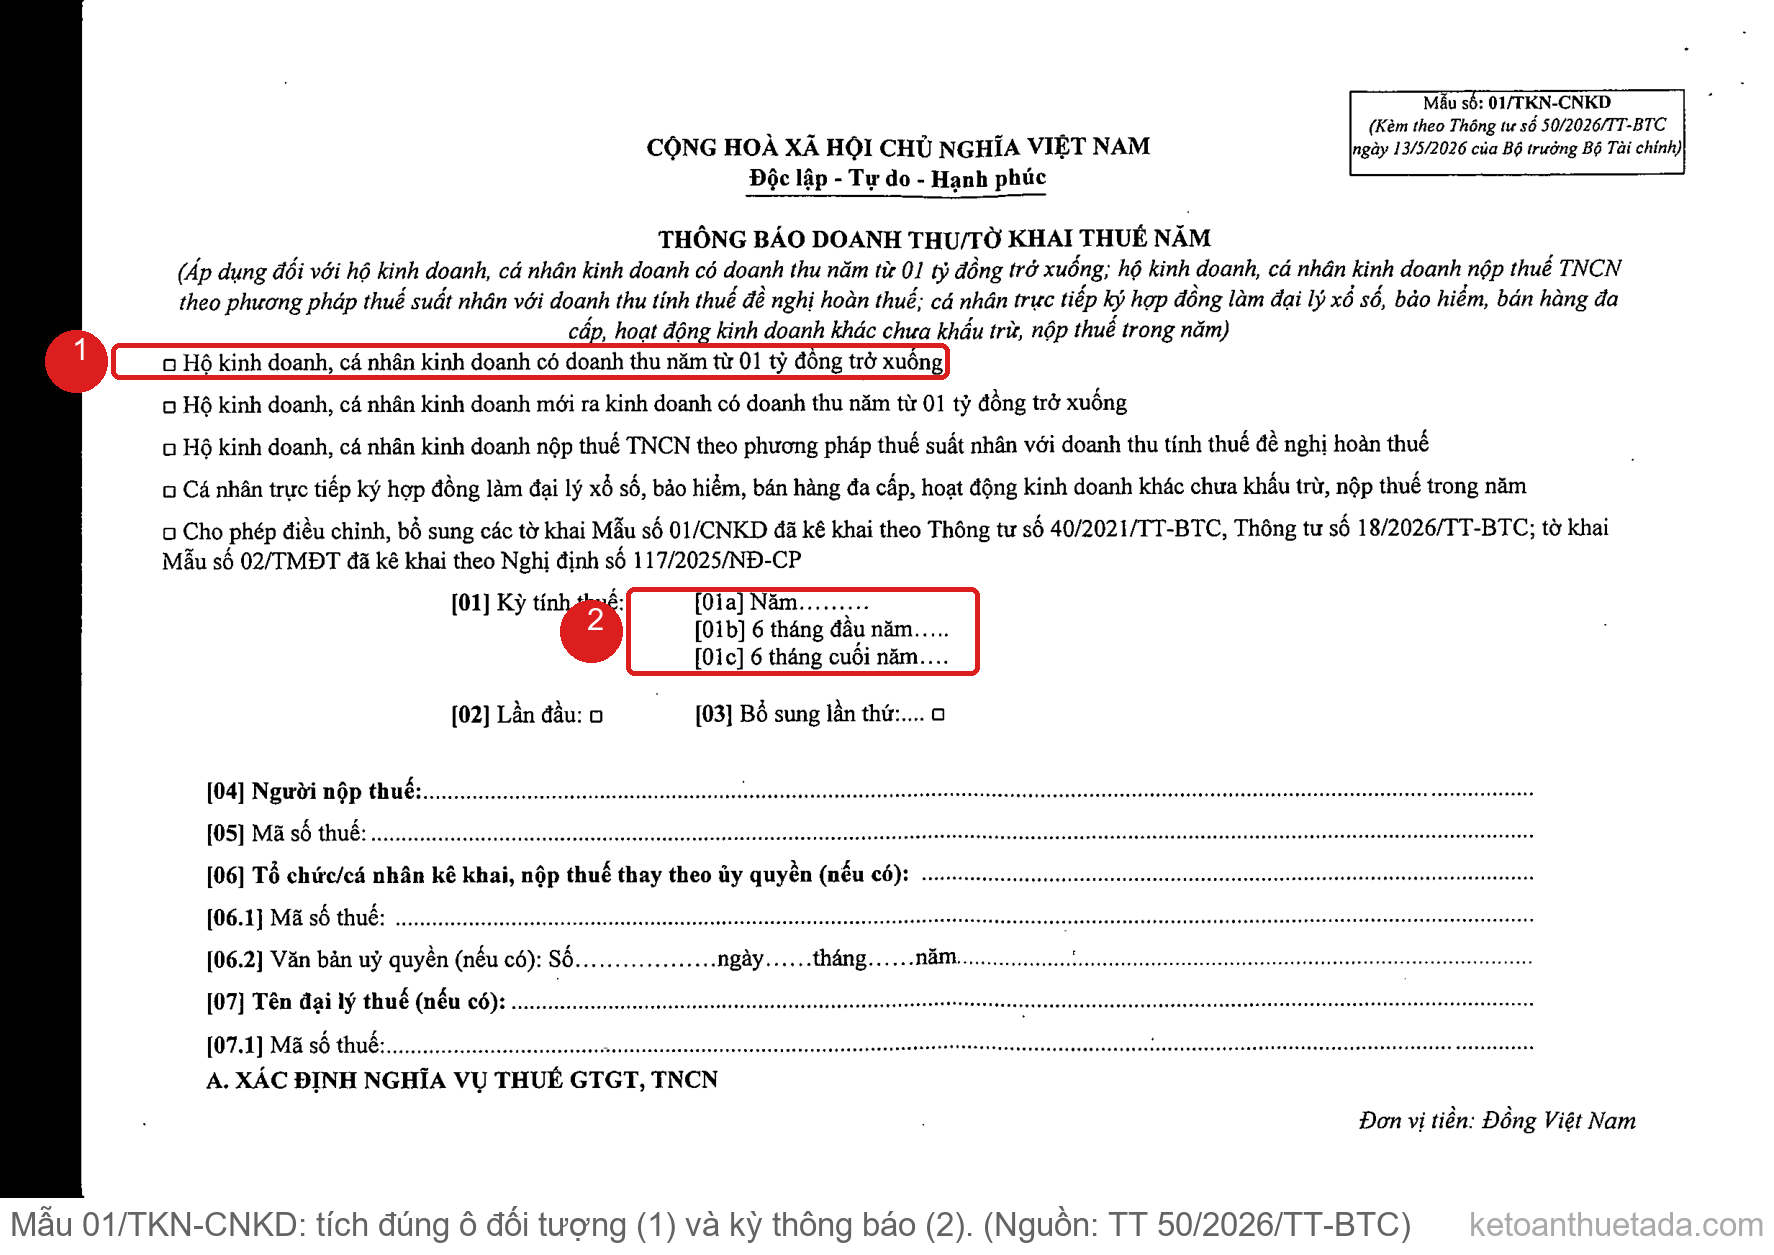
Vai trò của Thông báo doanh thu vì thế là kê khai để theo dõi doanh thu, chứ không phải kê khai số thuế phải nộp. Mẫu dùng là 01/TKN-CNKD (Thông tư 18/2026/TT-BTC, Điều 4 khoản 1 điểm a).
Đó cũng là điều livestream Cục Thuế ngày 29/10/2026 nhắc rõ: trên eTax Mobile, hộ nhỏ chọn đối tượng "Hộ, cá nhân kinh doanh" → "Chính thức" → trong mục Khai thuế, chọn Thông báo doanh thu (doanh thu năm từ 1 tỷ trở xuống) — không chọn tờ khai GTGT/TNCN theo kỳ.
Hạn 2/11/2026 là hạn của nhóm khai thuế theo quý — không phải của hộ nhỏ; lịch hạn của hộ nhỏ xem bảng dưới.
Kỳ và hạn thông báo doanh thu cho hộ ≤1 tỷ là mốc nào?
Nghị định 68/2026 tách 3 trường hợp, hạn hoàn toàn khác hạn dời của tờ khai quý:
| Nhóm hộ | Kỳ thông báo | Hạn cuối | Căn cứ |
|---|---|---|---|
| Hộ đã hoạt động từ năm trước | Doanh thu cả năm | 31/01/2027 | NĐ 68/2026 Điều 8 khoản 1 điểm a |
| Hộ mới bắt đầu trong 6 tháng đầu năm | Từ ngày bắt đầu đến hết 30/6 | 31/7/2026 | NĐ 68/2026 Điều 9 khoản 1 |
| Hộ mới bắt đầu trong 6 tháng cuối năm | Từ ngày bắt đầu đến hết năm | 31/01/2027 | NĐ 68/2026 Điều 9 khoản 1 |
Áp vào năm kinh doanh 2026: hộ đang hoạt động ổn định thông báo doanh thu muộn nhất 31/01/2027. Ngày này rơi vào Chủ nhật, nên theo khoản 5 Điều 148 Bộ luật Dân sự 2015, thời hạn dời sang ngày làm việc kế tiếp là 1/2/2027 (thứ hai) — mốc đã nằm trong lịch thuế tháng 11-12. Hộ mới mở cửa hàng cuối 2026 (ví dụ mở từ 20/10) cũng chỉ nộp một lần, trước 31/01/2027.
Điểm thứ hai hay bị nhầm ngược lại: khi doanh thu cộng dồn trong năm vượt 1 tỷ đồng, hộ chuyển sang kê khai thuế theo quý kể từ quý vượt mốc (NĐ 68/2026 Điều 9 khoản 2, Điều 8 khoản 3 điểm a). Hạn nộp hồ sơ quý là ngày cuối cùng của tháng đầu tiên của quý sau. Hộ nào vượt mốc trong quý III thì hạn là 2/11/2026. Nói cách khác, 2/11 là hạn của hộ vừa nhảy ngưỡng, không phải của hộ nhỏ.
Nộp Thông báo doanh thu trên eTax Mobile như thế nào?
Theo hướng dẫn livestream Cục Thuế ngày 29/10/2026 và hướng dẫn chi tiết trên Cổng dịch vụ công ngành thuế, trình tự như sau:
- Đăng nhập eTax Mobile, chọn đối tượng "Hộ, cá nhân kinh doanh", chọn "Chính thức" để vào phân hệ.
- Vào mục Khai thuế, chọn Thông báo doanh thu. Hệ thống hiện đúng bộ hồ sơ hộ doanh thu từ 1 tỷ trở xuống, không phải tờ khai GTGT/TNCN theo quý.
- Chọn kỳ và đối tượng kê khai: người nộp thuế tự kê khai; loại kỳ chọn theo bảng trên — kỳ 6 tháng (hộ mới) hoặc kỳ cả năm (hộ ổn định); chọn đúng cơ quan thuế quản lý trực tiếp.
- Tích loại hoạt động kinh doanh phát sinh trong kỳ (hộ ghép nhiều ngành thì tích nhiều ngành). Nhập doanh thu từng ngành: chỉ kê doanh thu, không có cột số thuế GTGT, TNCN phải nộp.
- Có hoạt động thuộc thuế TTĐB, tài nguyên hoặc phí bảo vệ môi trường thì kê thêm; không có thì bỏ qua.
- Kiểm tra lại toàn bộ, nhập mã OTP xác thực để nộp, lưu ngay biên nhận nộp thành công.
Điểm dễ gãy nhất nằm ở phiên bản mẫu: kỳ tính thuế bắt đầu từ 01/7/2026 trở đi (ví dụ kỳ 6 tháng cuối năm) dùng mẫu 01/TKN-CNKD tại Phụ lục I Thông tư 89/2026/TT-BTC (Điều 99 khoản 5), thay mẫu cùng số hiệu kèm Thông tư 50/2026/TT-BTC; kỳ trước 01/7/2026 dùng mẫu theo TT 50/2026. Ứng dụng gán mẫu theo kỳ, nhưng nộp giấy hoặc tải biểu mẫu từ nguồn ngoài phải kiểm tra phiên bản trước khi gửi.
Lần thông báo đầu tiên của hộ mới bắt đầu kinh doanh gửi kèm thông báo số tài khoản hoặc số hiệu ví điện tử theo mẫu 01/BK-STK (Thông tư 18/2026, Điều 4 khoản 1 điểm d) — thiếu giấy này hồ sơ bị trả về làm lại.
Bẫy nào dễ gặp nhất khi hộ kinh doanh nhỏ kê khai?
Có ba bẫy lặp lại nhiều trong các buổi đối thoại giữa hộ và cơ quan thuế:
- Chuyển quá sớm hoặc quá muộn khi doanh thu vượt 1 tỷ. Quy tắc là theo quý __phát sinh__ vượt mốc: doanh thu cộng dồn mới vượt 1 tỷ kể từ quý III nghĩa là hộ chỉ khai theo quý từ quý III; các quý trước đó vẫn thuộc diện thông báo doanh thu, không bị truy lùi.
- Đăng ký hóa đơn điện tử trễ khi vượt mốc giữa năm. Doanh thu lũy kế vượt 1 tỷ thì hộ có 30 ngày để đăng ký hóa đơn điện tử (NĐ 141/2026, Điều 1 khoản 2 điểm c) — chọn hình thức có mã cơ quan thuế hoặc không có mã theo Nghị định 254/2026/NĐ-CP. Đếm mốc từ ngày phát sinh vượt, đừng đợi sang năm.
- Dùng mẫu sai phiên bản theo kỳ như mục trên, hoặc quên thông báo số tài khoản khi lần đầu nộp hồ sơ. Thiếu là bị trả về, mất thêm một vòng 3-5 ngày làm việc.
Bên cạnh đó, hộ nhỏ vẫn cần sổ tối thiểu: sổ doanh thu bán hàng hóa, dịch vụ mẫu S1a-HKD theo Điều 4 khoản 1 Thông tư 152/2025/TT-BTC, dành cho nhóm "không chịu GTGT, không phải nộp TNCN". Ghi doanh thu theo ngày để tự biết hộ còn cách ngưỡng bao xa — vượt mốc là phải chuyển ngay, không ai nhắc trước.
Một điểm đáng nắm cuối: hộ đã lỡ kê khai, nộp thuế GTGT/TNCN theo Nghị định 68/2026 trong khi doanh thu năm thực tế từ 1 tỷ trở xuống thì số thuế đã nộp được xử lý theo Điều 12 Nghị định 68/2026 (NĐ 141/2026 Điều 4 khoản 1) — giữ các tờ khai đã nộp để đối chiếu.
Câu hỏi thường gặp
Câu 1: Hạn 2/11/2026 áp dụng cho hộ nào?
Chỉ áp dụng hộ kinh doanh, cá nhân kinh doanh khai thuế theo quý — nhóm doanh thu năm trên 1 tỷ (nộp GTGT+TNCN); hạn gốc 31/10 rơi thứ Bảy nên dời thành 2/11. Hộ doanh thu năm từ 1 tỷ trở xuống không khai theo quý; mốc gần nhất là 31/01/2027, dời thành 1/2/2027 cho thông báo doanh thu cả năm.
Câu 2: Hộ doanh thu dưới 1 tỷ nộp gì cho kỳ quý III/2026?
Không có tờ khai quý nào phải nộp. Chỉ hai tình huống đáng chú ý: hộ ổn định chờ thông báo doanh thu cả năm trước 31/01/2027; hộ mới ra kinh doanh trong 6 tháng đầu năm mà lỡ hạn 31/7/2026 thì nộp sớm và trao đổi với cơ quan thuế để giảm nhẹ chậm nộp.
Câu 3: Trên eTax Mobile chọn mục nào để nộp Thông báo doanh thu?
Chọn "Hộ, cá nhân kinh doanh → Chính thức → Khai thuế → Thông báo doanh thu" đúng như livestream Cục Thuế ngày 29/10/2026 hướng dẫn, không chọn Tờ khai GTGT/TNCN theo quý. Hộ nộp lần đầu chuẩn bị sẵn số tài khoản hoặc ví điện tử để kê kèm 01/BK-STK.
Câu 4: Nếu doanh thu năm vượt 1 tỷ giữa năm thì sao?
Hộ chuyển sang kê khai thuế theo quý kể từ quý vượt mốc, hạn mỗi quý là ngày cuối cùng của tháng đầu quý sau (Điều 9 khoản 2 Nghị định 68/2026). Đồng thời trong 30 ngày từ lúc vượt mốc phải đăng ký hóa đơn điện tử theo NĐ 141/2026. Chậm chuyển có thể bị xử phạt theo Nghị định 125/2020/NĐ-CP.
Xem thêm
- Khai thuế quý 3 dời hạn 2/11: nộp sớm hay đợi — chi tiết hạn dời cho nhóm khai theo quý.
- Hộ kinh doanh dưới 500 triệu có phải nộp thuế không — ngưỡng miễn trước khi NĐ 141/2026 nâng lên.
- Cách tính thuế TNCN hộ kinh doanh 2026 — 4 nhóm doanh thu — tỷ lệ % trên doanh thu từng nhóm.
- BHXH bắt buộc chủ hộ 2026: mức đóng 29,5%, ai phải nộp — đối tượng và 2 mốc 01/01/2026 và 01/07/2029.
- Lịch nộp thuế hộ kinh doanh 2026 — thời hạn cụ thể — bảng mốc theo tháng từng kỳ.
- Lịch thuế tháng 11–12/2026: 6 mốc cuối năm — mốc 1/2/2027 dời hạn thông báo doanh thu.
Căn cứ pháp lý: Nghị định 68/2026/NĐ-CP; Nghị định 141/2026/NĐ-CP; Thông tư 18/2026/TT-BTC; Thông tư 89/2026/TT-BTC; Thông tư 152/2025/TT-BTC
Bài viết được thực hiện bởi Đội ngũ Chuyên gia Thuế TADA.
Cập nhật: 10/2026 | Nguồn thời sự: livestream Cục Thuế 29/10/2026 về eTax Mobile. Văn bản pháp lý xem mục Căn cứ pháp lý phía trên.