
Quyết toán thuế TNCN 2026 - Hướng dẫn chi tiết từ A-Z
Quyết toán TNCN là bước chốt năm để biết nộp thừa thì hoàn, nộp thiếu thì bù — cá nhân tự quyết toán hạn cuối 31/3 năm sau. Bài này hướng dẫn từng bước kèm mẫu tờ khai.
Quyết toán thuế thu nhập cá nhân (TNCN) là nghĩa vụ bắt buộc đối với nhiều đối tượng người nộp thuế. Đây là bước cuối cùng trong chu kỳ thuế hàng năm, giúp xác định số thuế TNCN bạn đã nộp thiếu hoặc được hoàn lại. Theo Luật 109/2025/QH15 và Thông tư 92/2015/TT-BTC (sửa đổi bởi Thông tư 50/2026/TT-BTC), quyết toán thuế TNCN năm 2026 phải thực hiện trước ngày 30 tháng 4 năm 2027.
Bài viết hướng dẫn chi tiết từng bước, từ đối tượng phải quyết toán đến hồ sơ cần chuẩn bị và cách nộp trực tuyến trên eTax.
Đối tượng nào phải quyết toán thuế TNCN năm 2026?
Theo khoản 1 Điều 21 Luật Thuế TNCN và Điều 9 Thông tư 92/2015/TT-BTC, các đối tượng phải quyết toán thuế TNCN bao gồm:
- Có thu nhập từ tiền lương, tiền công vượt mức chịu thuế trong năm (tổng thu nhập >= 186 triệu đồng/năm, tức trên 15,5 triệu/tháng theo Luật 109/2025 từ 01/07/2026).
- Có từ 2 nguồn thu nhập trở lên từ tiền lương, tiền công trong năm 2026.
- Có thu nhập từ kinh doanh, đại lý bảo hiểm, môi giới bất động sản hoặc nhận thù lao các loại.
- Cá nhân cư trú có thu nhập từ nước ngoài nếu thuộc diện chịu thuế tại Việt Nam.
- Hộ kinh doanh cá thể, cá nhân kinh doanh phải quyết toán theo quý và quyết toán năm.
Lưu ý quan trọng: Nếu bạn chỉ có 1 nguồn thu nhập duy nhất và đã được người sử dụng lao động khấu trừ thuế đầy đủ theo biểu thuế lũy tiến từng phần thì không bắt buộc phải quyết toán thuế. Tuy nhiên, bạn vẫn có quyền nộp quyết toán nếu muốn được hoàn thuế hoặc xác nhận đã nộp đủ.
Hồ sơ quyết toán thuế TNCN gồm những gì?
Theo Điều 9 Thông tư 92/2015/TT-BTC, hồ sơ quyết toán thuế TNCN bao gồm:
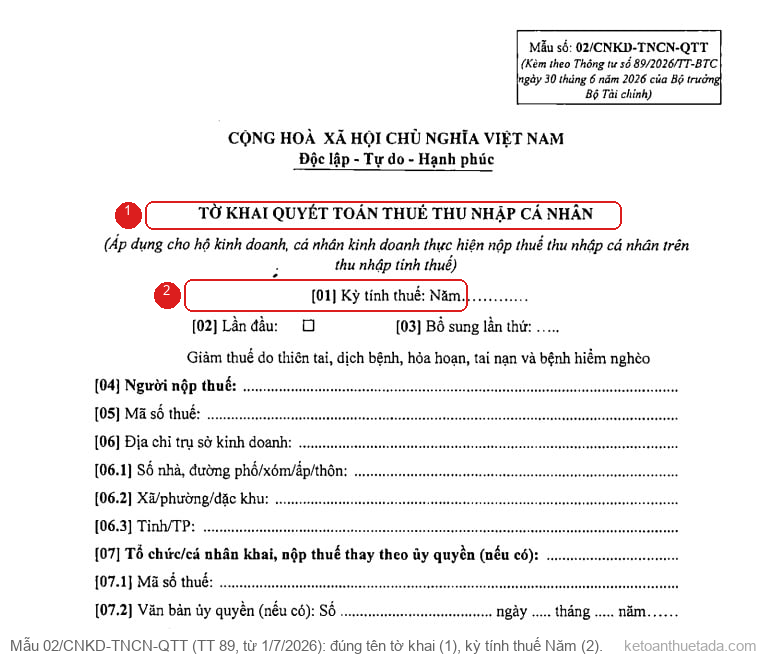
Tờ khai quyết toán thuế mẫu 02/CNKD-TNCN-QTT (dành cho hộ kinh doanh, cá nhân kinh doanh nộp thuế TNCN trên thu nhập tính thuế, áp dụng từ 1/7/2026 theo Thông tư 89/2026/TT-BTC).
Phụ lục kèm theo:
- Phụ lục 02-1/QTT-TNCN: Bảng tổng hợp thu nhập và thuế TNCN đã khấu trừ (nếu có từ 2 nguồn thu nhập trở lên).
- Phụ lục 02-2/QTT-TNCN: Bảng tính giảm trừ gia cảnh trong kỳ khai quyết toán.
Chứng từ kèm theo:
- Bản sao hợp đồng lao động, hợp đồng đại lý, hợp đồng dịch vụ.
- Biên lai, phiếu thu đã nộp thuế TNCN của các nguồn thu nhập khác.
- Giấy tờ chứng minh giảm trừ gia cảnh: CMND/CCCD của người phụ thuộc, giấy khai sinh, xác nhận nuôi con nuôi, giấy xác nhận người phụ thuộc (nếu có).
Đối với hộ kinh doanh, cần kèm theo sổ sách kế toán, hóa đơn, chứng từ chi phí (nếu áp dụng cách tính theo chi phí thực tế). Xem chi tiết cách 1 và cách 2 tính thuế.
Thời hạn quyết toán thuế TNCN năm 2026 là khi nào?
Theo khoản 1 Điều 44 Luật Quản lý thuế 108/2025/QH15, thời hạn nộp quyết toán thuế TNCN là:
- Cá nhân có thu nhập từ tiền lương, tiền công: Trước ngày 30 tháng 4 năm 2027.
- Tổng thu nhập chịu thuế từ 2 nguồn trở lên trong năm: Trước ngày 30 tháng 4 năm 2027.
- Hộ kinh doanh, cá nhân kinh doanh: Trước ngày 30 tháng 4 năm 2027.
Xử phạt nếu nộp chậm: Theo Nghị định 310/2025/NĐ-CP (có hiệu lực từ 16/01/2026, thay thế NĐ 310/2025), phạt chậm nộp tờ khai là 2.000.000 đồng/lần đối với tổ chức và 1.000.000 đồng/lần đối với cá nhân, cộng với lãi chậm nộp 0,03%/ngày trên số thuế chậm.
Cách tính thuế khi quyết toán cho người có nhiều nguồn thu nhập như thế nào?
Đây là phần phức tạp nhất khi quyết toán. Nguyên tắc chung:
Cách 1: Tổng hợp tất cả thu nhập chịu thuế từ 2 nguồn trở lên
- Tổng thu nhập chịu thuế trong năm = Tổng (thu nhập chịu thuế của từng nguồn)
- Thuế TNCN phải nộp = Tổng thu nhập chịu thuế x Biểu thuế lũy tiến từng phần
- Số thuế đã khấu trừ = Tổng số thuế đã khấu trừ bởi các nơi trả thu nhập
- Thuế còn phải nộp hoặc được hoàn = Thuế phải nộp - Số thuế đã khấu trừ
Ví dụ minh họa: Anh Hoàng có 2 nguồn thu nhập:
- Nguồn 1: Lương chính 20 triệu/tháng (đã khấu trừ 1,6 triệu/tháng)
- Nguồn 2: Tiền giảng dạy 5 triệu/tháng (đã khấu trừ 500.000/tháng)
Tổng thu nhập chịu thuế năm = (20.000.000 + 5.000.000 - 15.500.000) x 12 = 114.000.000 đồng
Thuế TNCN theo biểu lũy tiến: Lũy tiến từng phần trên 114 triệu = khoảng 9,6 triệu đồng
Tổng thuế đã khấu trừ: (1.600.000 + 500.000) x 12 = 25.200.000 đồng
Số thuế được hoàn: 25.200.000 - 9.600.000 = khoảng 15,6 triệu đồng
Có nên tách riêng thu nhập từng nguồn khi quyết toán không?
Áp dụng khi cá nhân có từ 2 nguồn thu nhập trở lên và không tổng hợp. Thuế tính riêng cho từng nguồn theo biểu thuế lũy tiến từng phần. Cách này thường không có lợi hơn cách 1 vì không được áp dụng giảm trừ gia cảnh đầy đủ.
Lưu ý: Từ năm 2024 trở đi, cơ quan thuế khuyến khích cá nhân tổng hợp thu nhập (cách 1) để được hưởng đầy đủ giảm trừ gia cảnh và có thể được hoàn thuế.
Quyết toán thuế TNCN qua eTax như thế nào để nhanh và tiện lợi?
Từ 2026, cá nhân có thể quyết toán thuế TNCN trực tuyến qua ứng dụng eTax Mobile trên điện thoại hoặc cổng eTax trên máy tính. Xem hướng dẫn chi tiết trên eTax Mobile.
Các bước thực hiện:
- Đăng nhập eTax (qua mã OTP hoặc chứng thực chữ ký số).
- Chọn "Quyết toán thuế TNCN" → "Khai bổ sung/tiếp tục khai".
- Nhập thông tin thu nhập, giảm trừ gia cảnh, số thuế đã khấu trừ.
- Hệ thống tự động tính số thuế phải nộp hoặc được hoàn.
- Nộp tờ khai và thanh toán qua ứng dụng (nếu có phát sinh phải nộp).
Ưu điểm: Không cần đến trực tiếp Chi cục Thuế, tiết kiệm thời gian, có thể tra cứu tình trạng xử lý hồ sơ 24/7.
Những lỗi thường gặp nào cần tránh khi quyết toán thuế TNCN?
- Không kê khai đầy đủ thu nhập từ 2 nguồn: Nhiều cá nhân quên kê khai thu nhập từ freelancing hoặc công việc bán thời gian.
- Giảm trừ gia cảnh không đúng: Chỉ được giảm trừ bản thân 15,5 triệu/tháng (từ 01/07/2026) và người phụ thuộc 6,2 triệu/tháng/người nếu có đầy đủ giấy tờ chứng minh.
- Không tổng hợp thu nhập: Không tổng hợp làm mất quyền được giảm trừ đầy đủ, dẫn đến nộp thừa thuế.
- Nộp chậm: Sau ngày 30/04 năm sau sẽ bị xử phạt hành chính và tính lãi chậm nộp.
Để tránh những lỗi này, bạn nên bắt đầu chuẩn bị hồ sơ quyết toán từ tháng 1 hoặc tháng 2 năm sau. Nếu gặp khó khăn, liên hệ chuyên gia TADA để được hỗ trợ miễn phí.
Câu hỏi thường gặp
Tôi chỉ có 1 nguồn thu nhập và đã bị khấu trừ đủ thì có cần quyết toán không?
Không bắt buộc. Theo Điều 21 Luật Thuế TNCN, cá nhân có 1 nguồn thu nhập duy nhất đã được khấu trừ đầy đủ thì không phải quyết toán. Tuy nhiên, nếu bạn muốn kiểm tra lại số liệu hoặc được hoàn thuế, bạn vẫn có quyền nộp quyết toán.
Tôi có 2 công việc cùng lúc thì quyết toán như thế nào?
Bạn cần tổng hợp thu nhập từ cả 2 nguồn để quyết toán. Nguồn trả thu nhập chính sẽ khấu trừ giảm trừ gia cảnh đầy đủ, nguồn thứ 2 chỉ khấu trừ phần vượt. Khi quyết toán, bạn kê khai tổng hợp và có thể được hoàn thuế nếu đã khấu trừ thừa.
Hạn cuối nộp quyết toán thuế TNCN là khi nào?
Trước ngày 30/04/2027 (cho quyết toán thuế năm 2026). Nếu nộp chậm, bạn bị phạt 2.000.000 đồng/lần (tổ chức) hoặc 1.000.000 đồng/lần (cá nhân) theo NĐ 310/2025, cộng với lãi chậm nộp 0,03%/ngày.
Quyết toán thuế TNCN cần chuẩn bị những giấy tờ gì?
Bao gồm: Tờ khai quyết toán thuế (mẫu 02/QTT-TNCN hoặc 04/QTT-TNCN), hợp đồng lao động, biên lai thuế đã nộp, giấy tờ chứng minh giảm trừ gia cảnh (CMND người phụ thuộc, giấy khai sinh, xác nhận nuôi con nuôi).
Bài viết được thực hiện bởi Đội ngũ Chuyên gia Thuế TADA. Cập nhật: Tháng 9/2026
Xem thêm
- Hướng dẫn kê khai thuế hộ kinh doanh nhóm 2 năm 2026
- Hộ kinh doanh dưới một tỷ đồng: Cách xử lý thuế đúng quy định 2026
- Hộ kinh doanh dưới 1 tỷ: Khai thuế 2026 thế nào cho chuẩn?
- Thuê thời vụ dưới 5 triệu/lần không còn bị trừ 10% thuế: mừng trước, lo sau
- Giải pháp gỡ rối khi bị BHXH truy thu bảo hiểm hướng dẫn viên du lịch
Căn cứ pháp lý: Luật Thuế TNCN 109/2025/QH15; Thông tư 92/2015/TT-BTC; Luật Quản lý thuế 108/2025/QH15; TT 50/2026/TT-BTC; Nghị định 310/2025/NĐ-CP.