
Hướng dẫn kê khai thuế hộ kinh doanh nhóm 2 năm 2026
Hộ nhóm 2 doanh thu 1 tỷ đến dưới 3 tỷ một năm: khai GTGT theo quý, quyết toán TNCN theo năm. Đúng mẫu đúng hạn thì yên ổn, sai một ly là phạt.
Hộ kinh doanh nhóm 2 là nhóm có doanh thu từ 1 tỷ đến dưới 3 tỷ đồng/năm, thuộc diện khai thuế GTGT theo quý và quyết toán thuế TNCN theo năm. Việc kê khai đúng mẫu, đúng hạn giúp hộ kinh doanh tránh phạt vi phạm và duy trì hoạt động kinh doanh ổn định. Bài viết hướng dẫn từng bước kê khai thuế cho hộ kinh doanh nhóm 2 theo quy định mới nhất năm 2026.
Hộ kinh doanh nhóm 2 được xác định theo tiêu chí nào?
Hộ kinh doanh nhóm 2 được xác định theo Điều 5 Thông tư 92/2015/TT-BTC (sửa đổi bởi Thông tư 152/2025/TT-BTC), dựa trên tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước đó. Cụ thể, nhóm 2 bao gồm hộ kinh doanh có doanh thu năm trước đó từ 1.000.000.000 đồng đến dưới 3.000.000.000 đồng.
Cơ quan thuế sẽ thông báo và phân loại nhóm cho hộ kinh doanh dựa trên dữ liệu từ tờ khai thuế GTGT năm trước. Hộ kinh doanh cũng có thể tự xác định nhóm dựa trên doanh thu thực tế. Nếu doanh thu thực tế chênh lệch so với thông báo của cơ quan thuế, hộ kinh doanh cần liên hệ Chi cục Thuế để được điều chỉnh đúng nhóm.
Lưu ý quan trọng: Nhóm 2 được phân theo doanh thu của năm trước (N-1), không phải năm hiện tại. Ví dụ, doanh thu năm 2025 quyết định nhóm phân loại cho năm 2026.
Cách kê khai thuế GTGT cho hộ kinh doanh nhóm 2 như thế nào?
Bước 1: Xác định doanh thu chịu thuế GTGT. Hộ kinh doanh cần tổng hợp tất cả doanh thu bán hàng hóa, cung cấp dịch vụ trong kỳ kê khai (quý) từ sổ bán hàng và hóa đơn GTGT đã phát hành. Doanh thu chịu thuế GTGT bao gồm cả doanh thu nhận trước tiền hàng, tiền đặt cọc không hoàn lại và các khoản thu khác liên quan trực tiếp đến hoạt động kinh doanh.
Đối với hộ kinh doanh nhóm 2, thuế GTGT được tính theo phương pháp trực tiếp trên doanh thu hoặc khấu trừ GTGT đầu vào, tùy theo quyết định đăng ký ban đầu. Phương pháp trực tiếp trên doanh thu phổ biến hơn vì đơn giản và phù hợp với đặc thù kinh doanh nhỏ.
Công thức tính thuế GTGT theo phương pháp trực tiếp:
Thuế GTGT phải nộp = Doanh thu chịu thuế x Tỷ lệ % thuế GTGT (theo ngành nghề, thường là 1% hoặc 5%)
Ví dụ: Doanh thu quý 1/2026 là 500 triệu, tỷ lệ 1% = 5.000.000 đồng thuế GTGT phải nộp.
Mẫu tờ khai thuế GTGT cho hộ kinh doanh nhóm 2 gồm những gì?
Bước 2: Điền tờ khai theo mẫu. Hộ kinh doanh nhóm 2 khai thuế GTGT theo mẫu số 01/CNKD (ban hành kèm Thông tư 92/2015/TT-BTC và được cập nhật theo Thông tư 152/2025/TT-BTC). Tờ khai này áp dụng chung cho cả thuế GTGT và thuế TNCN của hộ kinh doanh.
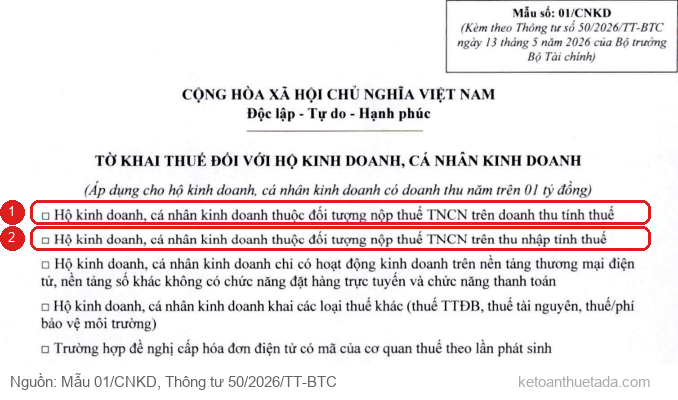
Các thông tin chính cần điền trên tờ khai:
- Phần thông tin hộ kinh doanh: Mã số thuế, tên hộ, địa chỉ, ngành nghề kinh doanh
- Phần doanh thu: Tổng doanh thu trong kỳ theo từng lĩnh vực kinh doanh, phân biệt doanh thu chịu thuế suất 0%, 5% và 1%
- Phần tính thuế: Tổng thuế GTGT phải nộp theo từng mức thuế suất
- Phần số thuế đã nộp kỳ trước: Để cơ quan thuế đối chiếu và xác nhận số còn phải nộp
Hộ kinh doanh cần lưu ý ghi đúng mã ngành nghề theo cấp 4 (ví dụ: 5610 - Nhà hàng, 4719 - Bán lẻ hàng hóa khác) vì mỗi ngành có tỷ lệ thuế GTGT khác nhau.
Cách tính và kê khai thuế TNCN cho hộ kinh doanh nhóm 2 là gì?
Bước 3: Tính và kê khai thuế TNCN. Hộ kinh doanh nhóm 2 phải nộp thuế TNCN theo tỷ lệ phần trăm trên doanh thu tương ứng với từng nhóm ngành nghề. Mức thuế TNCN áp dụng cho hộ kinh doanh được quy định tại Điều 3 Thông tư 92/2015/TT-BTC, với các mức phổ biến:
| Ngành nghề | Tỷ lệ thuế TNCN |
|---|---|
| Phân phối hàng hóa (bán buôn, bán lẻ) | 0,5% |
| Sản xuất, chế biến hàng hóa | 1,5% |
| Dịch vụ (ăn uống, tư vấn, vận tải, đào tạo...) | 2% |
| Cho thuê bất động sản | 5% |
| Cho thuê xe, phương tiện vận tải | 3% |
Thuế TNCN hộ kinh doanh được tính cùng tờ khai 01/CNKD, cộng dồn với thuế GTGT. Tổng số tiền phải nộp = Thuế GTGT + Thuế TNCN.
Ví dụ minh họa: Hộ Anh Tuấn (bán lẻ quần áo), doanh thu quý 1/2026 là 600 triệu. Thuế GTGT = 600 x 1% = 6 triệu. Thuế TNCN = 600 x 0,5% = 3 triệu. Tổng nộp = 9 triệu.
Thời hạn nộp tờ khai và nộp thuế cho hộ kinh doanh nhóm 2 là khi nào?
Hộ kinh doanh nhóm 2 phải nộp tờ khai GTGT theo quý, chậm nhất là ngày 30 của tháng đầu quý sau. Cụ thể:
- Quý 1/2026: Nộp tờ khai và thuế trước ngày 30/04/2026
- Quý 2/2026: Nộp tờ khai và thuế trước ngày 30/07/2026
- Quý 3/2026: Nộp tờ khai và thuế trước ngày 31/10/2026
- Quý 4/2026: Nộp tờ khai và thuế trước ngày 30/01/2027
Đồng thời, hộ kinh doanh nhóm 2 phải nộp tờ khai quyết toán thuế TNCN năm trước ngày 30/04/2027 cho năm 2026. Tờ khai quyết toán năm là cơ sở để cơ quan thuế đối chiếu với các tờ khai quý, xác định số thuế phải nộp hoặc hoàn thuế.
Hình thức nộp thuế hiện nay chủ yếu qua ngân hàng thương mại (nộp trực tiếp hoặc chuyển khoản vào tài khoản kho bạc tại Chi cục Thuế quản lý) hoặc qua cổng dịch vụ công trực tuyến (nộp tờ khai qua mạng, nộp thuế qua app ngân hàng).
Những lưu ý quan trọng nào cần biết khi kê khai thuế nhóm 2?
Lưu ý 1 - Doanh thu cần bao quát: Kê khai phải bao gồm tất cả doanh thu, bao gồm tiền mặt, chuyển khoản, thanh toán qua ví điện tử và các hình thức khác. Không được chọn lọc chỉ kê khai một phần.
Lưu ý 2 - Hóa đơn đúng kỳ: Hóa đơn GTGT phải phát hành trong kỳ kê khai tương ứng. Nếu phát hiện hóa đơn kỳ trước bị sai, cần điều chỉnh bằng biên bản điều chỉnh hoặc hóa đơn điều chỉnh trong kỳ hiện tại.
Lưu ý 3 - Chuyển nhóm tự động: Nếu doanh thu thực tế thay đổi đáng kể so với năm trước, cơ quan thuế có thể chuyển nhóm. Ví dụ, nếu doanh thu 2026 tăng lên 3,5 tỷ thì năm 2027 hộ sẽ được chuyển sang nhóm 3 (khai theo tháng, khai GTGT theo phương pháp khấu trừ).
Lưu ý 4 - Nộp tờ khai 0/KH dù doanh thu bằng 0: Trong trường hợp hộ kinh doanh ngừng kinh doanh hoặc không phát sinh doanh thu trong kỳ, vẫn phải nộp tờ khai 0 (tờ khai không phát sinh số thuế phải nộp). Việc không nộp tờ khai bị coi là vi phạm và có thể bị phạt.
Lưu ý 5 - Giữ chứng từ: Tất cả hóa đơn, chứng từ kế toán cần được lưu giữ ít nhất 5 năm (theo Luật Kế toán 2015) để phục vụ kiểm tra, quyết toán thuế.
Phần mềm nào hỗ trợ kê khai thuế hộ kinh doanh nhóm 2?
Hiện nay, hộ kinh doanh nhóm 2 có thể sử dụng các công cụ sau để việc kê khai thuận tiện hơn:
- TiViet@nHTKK (phần mềm hỗ trợ khai thuế của Tổng cục Thuế): Tải miễn phí từ website của Tổng cục Thuế, hỗ trợ kê khai tờ khai 01/CNKD trực tuyến.
- Phần mềm kế toán hộ kinh doanh (Misa SME, Fast Business...): Giúp theo dõi doanh thu hàng ngày, tự động tổng hợp số liệu theo quý để nhập vào tờ khai.
- Cổng dịch vụ công quốc gia (dichvucong.gov.vn): Nộp tờ khai và thực hiện nghĩa vụ thuế trực tuyến mà không cần đến Chi cục Thuế.
Sử dụng phần mềm giúp giảm sai sót trong khai báo và tiết kiệm thời gian đáng kể so với khai tay trên giấy.
Câu hỏi thường gặp
Câu 1: Tôi vừa mới bắt đầu kinh doanh, chưa có doanh thu năm trước, thuộc nhóm mấy?
Hộ kinh doanh mới thành lập trong năm đầu tiên thường được xếp vào nhóm 1 (doanh thu dưới 1 tỷ) và được miễn thuế TNCN, GTGT. Theo TT 50/2026, HKD chỉ cần thông báo doanh thu, không phải khai số thuế phải nộp. Sau đó, cơ quan thuế sẽ phân loại nhóm dựa trên doanh thu thực tế của năm đầu.
Câu 2: Nếu doanh thu quý 1 vượt kỳ vọng, tôi có phải chuyển nhóm ngay không?
Không. Việc phân nhóm được thực hiện theo doanh thu cả năm (năm trước đó). Nếu doanh thu tăng mạnh trong một quý, hộ kinh doanh vẫn tiếp tục khai theo nhóm cũ đến hết năm. Sang năm sau, cơ quan thuế sẽ đánh giá lại và có thể chuyển nhóm.
Câu 3: Tôi bán hàng trên Shopee, TikTok Shop thì doanh thu tính vào tờ khai như thế nào?
Doanh thu bán hàng trên các nền tảng TMĐT được tính vào tổng doanh thu kê khai. Cơ quan thuế hiện đã kết nối dữ liệu với các sàn TMĐT lớn, nên cần đảm bảo số liệu khai báo khớp với dữ liệu sàn. Hộ kinh doanh nên xuất báo cáo doanh thu từ nền tảng TMĐT hàng quý để đối chiếu.
Câu 4: Tôi cần lưu giữ hóa đơn bao lâu?
Theo Luật Kế toán 2015, hóa đơn và chứng từ kế toán phải được lưu giữ ít nhất 5 năm kể từ ngày kết thúc năm tài chính. Đối với hóa đơnGTGT, thời hạn lưu giữ có thể lên đến 10 năm nếu liên quan đến quyết toán thuế hoặc kiểm tra thuế. Nên lưu cả bản điện tử và bản giấy (nếu có).
Câu 5: Nếu nộp tờ khai trễ hạn thì bị phạt thế nào?
Theo Nghị định 310/2025/NĐ-CP (có hiệu lực từ 16/01/2026), hành vi nộp tờ khai thuế quá hạn bị xử phạt cố định: 2.000.000 đồng/lần đối với tổ chức và 1.000.000 đồng/lần đối với cá nhân. Ngoài ra, hộ kinh doanh còn phải nộp lãi chậm nộp 0,03%/ngày trên số thuế chậm.
Bài viết được thực hiện bởi Đội ngũ Chuyên gia Thuế TADA. Cập nhật: Tháng 9/2026
Xem thêm
- Quyết toán thuế TNCN 2026 - Hướng dẫn chi tiết từ A-Z
- Cách tính thuế TNCN theo 4 nhóm hộ kinh doanh 2026
- Hộ kinh doanh dưới một tỷ đồng: Cách xử lý thuế đúng quy định 2026
- Lịch nộp thuế hộ kinh doanh 2026 - Thời hạn cụ thể
Căn cứ pháp lý: Thông tư 18/2026/TT-BTC; Nghị định 68/2026/NĐ-CP; Thông tư 92/2015/TT-BTC; TT 50/2026/TT-BTC; Thông tư 152/2025/TT-BTC; Luật Quản lý thuế 108/2025/QH15; Nghị định 310/2025/NĐ-CP.