
Khai thuế hộ kinh doanh quý 3/2026: nhầm mẫu tờ khai mất tiền oan
Hộ từ 1 tỷ trở xuống chỉ cần thông báo doanh thu, hộ trên 1 tỷ mới khai theo quý — nhầm mẫu là mất tiền oan. Hạn chót 31/10 rơi vào thứ Bảy nên dời sang 2/11, làm sai giờ sửa còn kịp.
Thú thật, từ ngày bỏ thuế khoán đầu năm nay, tôi gặp không biết bao nhiêu chủ hộ vừa bán hàng vừa run mỗi kỳ khai thuế. Người thì nộp nhầm mẫu tờ khai, người thì khai gộp hai cửa hàng vào một tờ, người thì tưởng doanh thu ít nên khỏi khai. Quý 3 này hạn chót là 31/10/2026, làm sai giờ sửa còn kịp, để qua hạn mới lo thì vừa mất tiền phạt vừa mất công đi lại.
Hộ doanh thu từ 1 tỷ trở xuống chỉ cần thông báo doanh thu
Hộ tự xác định doanh thu năm từ 1 tỷ trở xuống không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân cho hoạt động sản xuất kinh doanh trong diện quy định. Nghĩa vụ lúc này chỉ là thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế, hạn chậm nhất 31/01 của năm sau, theo Mẫu 01/TKN-CNKD.
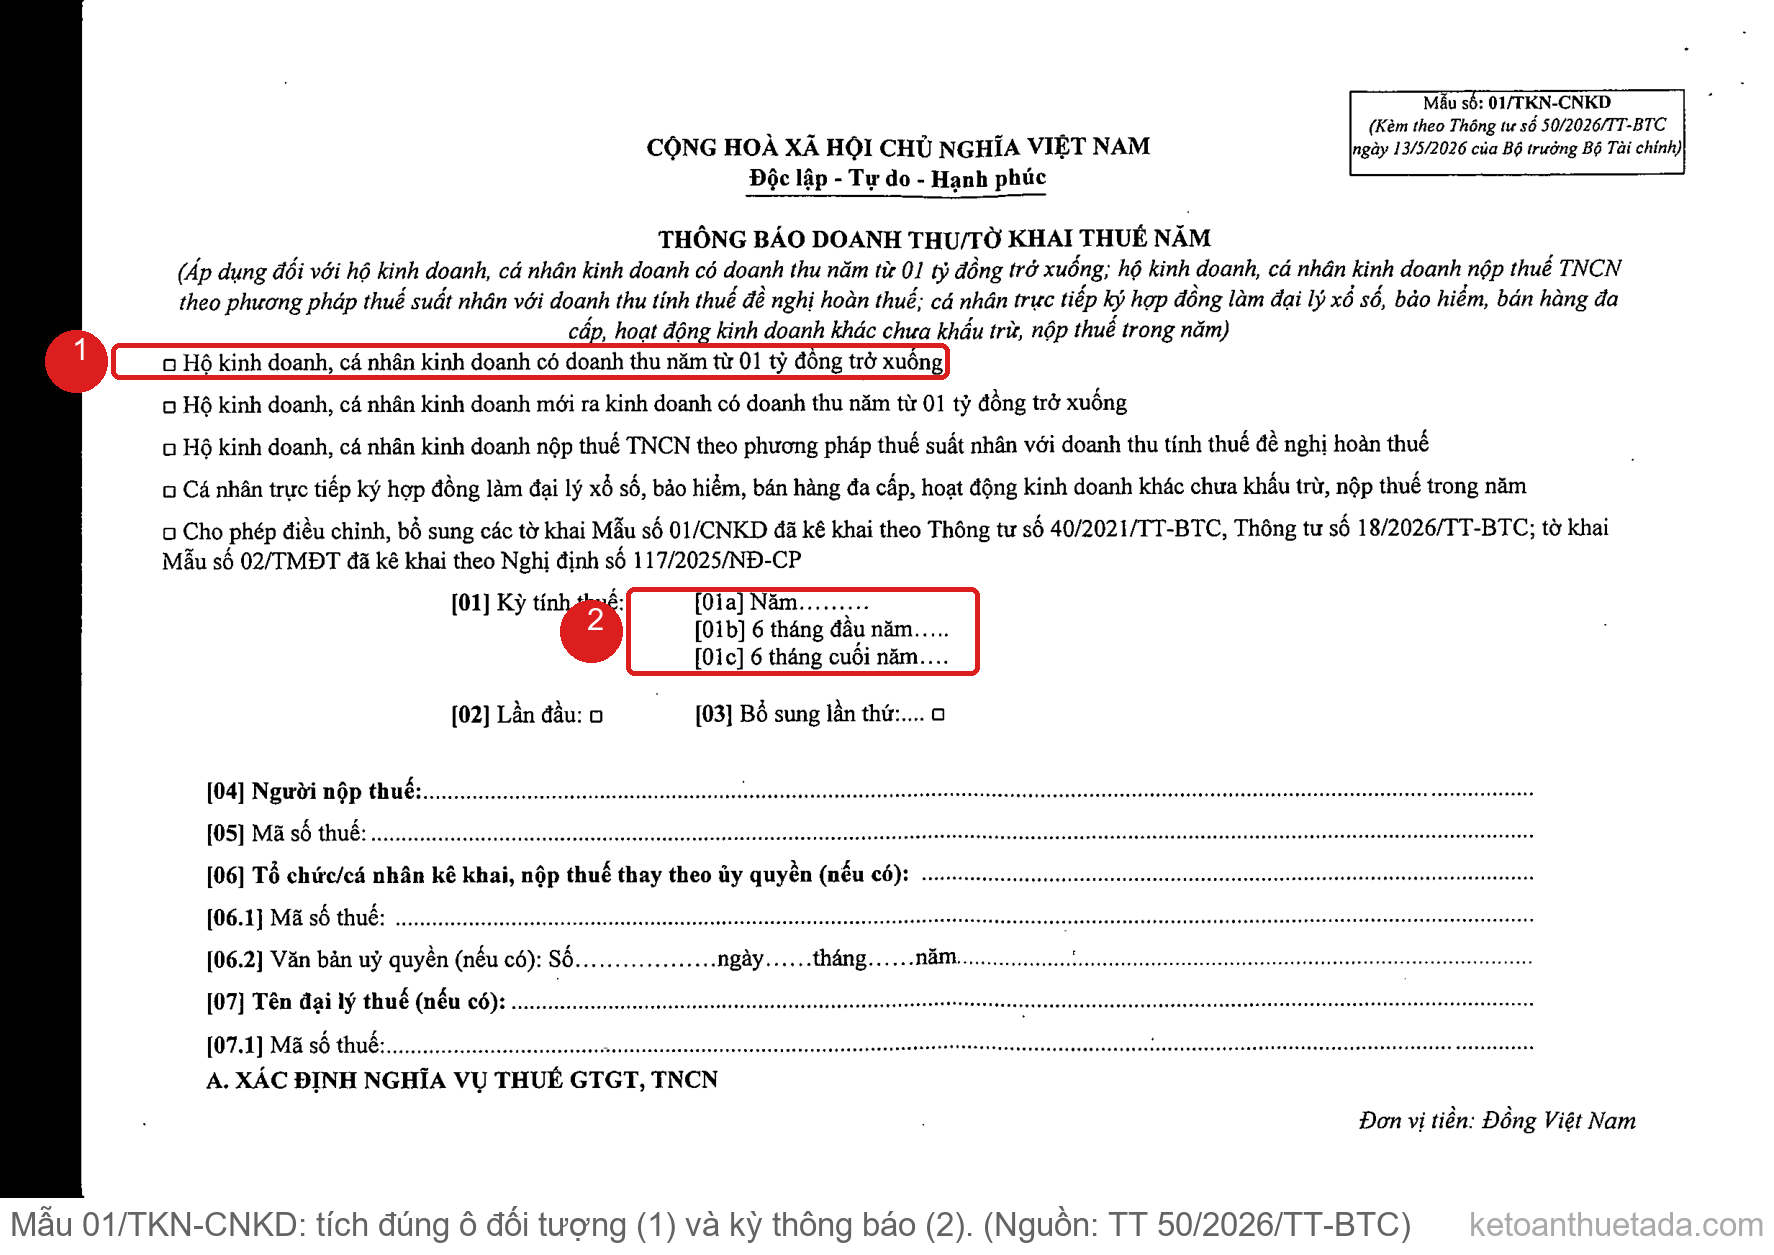
Điểm nhiều người lầm nhất: tưởng ít tiền nên khỏi báo. Không báo vẫn là thiếu nghĩa vụ, sau này cơ quan thuế đối chiếu dòng tiền ngân hàng, ví điện tử mà lệch thì giải trình rất mệt. Bán ít thì báo ít, đúng số là được, đừng bỏ qua.
Trường hợp năm nay đang bán mà doanh thu lũy kế vượt 1 tỷ thì bắt đầu khai thuế theo quý kể từ quý phát sinh vượt, không chờ sang năm sau.
Hộ trên 1 tỷ khai tờ 01/CNKD theo quý, hạn quý 3 là 31/10
Hộ doanh thu năm trên 1 tỷ khai thuế giá trị gia tăng và thuế thu nhập cá nhân theo quý nếu doanh thu năm từ 50 tỷ trở xuống. Tờ khai dùng Mẫu 01/CNKD.
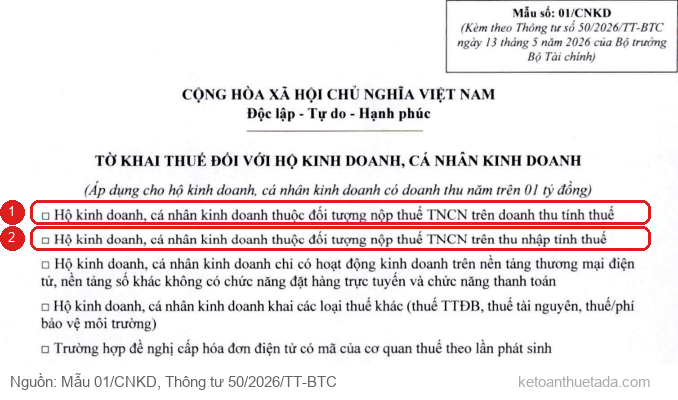
Hộ nộp thuế thu nhập cá nhân theo cách lấy doanh thu nhân thuế suất thì khai thuế thu nhập cá nhân theo quý cùng hạn với thuế giá trị gia tăng. Hộ nộp theo cách lấy thu nhập tính thuế nhân thuế suất thì trong năm khai chung như trên, cuối năm làm thêm tờ khai quyết toán theo Mẫu 02/CNKD-TNCN-QTT.
Khai theo tháng chỉ áp dụng cho hộ doanh thu năm trên 50 tỷ, hạn là ngày 20 của tháng sau. Hộ nhỏ bán chợ, bán online hầu như không rơi vào diện này.
4 mẫu tờ khai mới thay toàn bộ mẫu cũ
Từ Thông tư 50/2026, toàn bộ biểu mẫu cũ ban hành kèm Thông tư 18/2026 được thay bằng 4 mẫu mới: 01/TKN-CNKD dành cho hộ từ 1 tỷ trở xuống, nay mở rộng thêm cả nhóm đại lý xổ số, đại lý bảo hiểm, bán hàng đa cấp chưa bị khấu trừ tại nguồn; 01/CNKD dành cho hộ trên 1 tỷ, điểm mới quan trọng là phải kê khai doanh thu và nghĩa vụ thuế riêng theo từng địa điểm kinh doanh thay vì khai gộp; 01/BĐS cho cá nhân cho thuê bất động sản có bổ sung thông tin tài khoản ngân hàng hoặc ví điện tử; 02/BK-KTBĐS cho tổ chức cá nhân khai thay khi thuê nhà.
Nhà nào hai cửa hàng, vừa bán chợ vừa bán online thì từ nay tách riêng từng điểm mà khai. Khai gộp một tờ như thói quen cũ là sai mẫu, cơ quan thuế trả hồ sơ về lại mất thêm một vòng.
Hồ sơ cũ đã nộp theo Thông tư 40/2021 hoặc Thông tư 18/2026 thì giữ nguyên hiệu lực, không phải làm lại. Chỉ khi cần điều chỉnh, bổ sung thông tin mới bắt buộc dùng mẫu mới.
Chưa khai từ đầu năm thì làm ngay, không bị phạt
Quy định chuyển tiếp gỡ khó đúng chỗ đau nhất: hộ nào từ đầu năm đến giờ chưa khai thuế thì nay thực hiện theo hồ sơ thủ tục mới và không bị xử phạt vi phạm hành chính cho phần chưa khai đó. Đã khai và nộp theo hướng dẫn cũ thì không điều chỉnh lại.
Nói thẳng: ai còn nợ tờ khai quý 1, quý 2 thì tranh thủ làm luôn trong quý 3 này. Càng để lâu càng rối số liệu, đến lúc quyết toán năm lại phải bóc lại cả năm thì khổ gấp mấy lần.
Bán trên sàn, livestream vẫn cộng chung một ngưỡng 1 tỷ
Bán qua website, mạng xã hội, livestream hay sàn thương mại điện tử không làm thay đổi bản chất nghĩa vụ thuế. Ngưỡng miễn 1 tỷ tính trên tổng doanh thu mọi kênh cộng lại, không phải mỗi kênh một ngưỡng riêng.
Phần thuế sàn đã khấu trừ và nộp thay theo Nghị định 117/2025 thì hộ theo dõi riêng để trừ ra, tránh nộp trùng hai lần cho cùng một đồng doanh thu. Cuối năm quyết toán, nộp thừa thì được bù trừ hoặc hoàn trả theo quy định quản lý thuế.
Chuẩn bị gì trước 31/10?
Chốt lại ba việc phải xong trước hạn quý 3: xác định đúng mình thuộc nhóm từ 1 tỷ trở xuống hay trên 1 tỷ để chọn đúng mẫu tờ khai; hộ nhiều điểm bán thì tách doanh thu từng điểm, đừng khai gộp; rà lại quý 1 quý 2 còn thiếu tờ nào thì nộp bổ sung ngay trong đợt này vì đang được miễn phạt phần chưa khai.
Một buổi chiều ngồi cộng sổ còn rẻ hơn nhiều so với một biên bản phạt cộng tiền chậm nộp. Quý 3 này làm gọn một lần, quý 4 và quyết toán cuối năm sẽ nhẹ đầu hẳn.
Câu hỏi thường gặp (FAQ)
1. Hạn khai thuế hộ kinh doanh quý 3/2026 là ngày nào?
Chậm nhất 31/10/2026 đối với hộ khai theo quý. Hộ khai theo tháng hạn là ngày 20 của tháng sau.
2. Hộ doanh thu dưới 1 tỷ dùng mẫu tờ khai nào?
Thông báo doanh thu thực tế theo Mẫu 01/TKN-CNKD, hạn 31/01 năm sau, không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân trong diện quy định.
3. Hộ trên 1 tỷ dùng mẫu nào, có phải tách từng cửa hàng không?
Dùng Mẫu 01/CNKD khai theo quý, và từ mẫu mới phải kê khai riêng theo từng địa điểm kinh doanh, không khai gộp.
4. Từ đầu năm chưa khai tờ nào có bị phạt không?
Không. Trường hợp chưa khai thì thực hiện theo hồ sơ thủ tục mới và không bị xử phạt. Trường hợp đã khai nộp theo hướng dẫn cũ thì không điều chỉnh lại.
5. Bán online bị sàn trừ thuế rồi có phải khai nữa không?
Có theo dõi và khai. Ngưỡng 1 tỷ tính trên tổng mọi kênh, phần sàn đã khấu trừ nộp thay thì trừ ra để khỏi nộp trùng, thừa thì được bù trừ hoàn trả.
Bài viết được thực hiện bởi Đội ngũ Chuyên gia Thuế TADA.
Cập nhật: 09/2026 Nguồn tin: Văn bản hợp nhất 24/2026/VBHN-TT-BTC, , Thư viện Pháp luật (24/7/2026), Cục Thuế qua Thanh Niên (9/9/2026)
Xem thêm
- Dịch vụ kiểm toán, lập BCTC và xử lý lỗi thuế 2026?
- Dịch vụ kê khai thuế TNCN GTGT hàng tháng 2026 thế nào?
- Tư vấn thuế kế toán BHXH nhân sự lương thưởng 2026?
- Khai thuế quý 3 dời sang 2/11: nộp sớm hay chờ hết hạn?
Căn cứ pháp lý: Thông tư 18/2026/TT-BTC; Nghị định 68/2026/NĐ-CP; Thông tư 50/2026/TT-BTC; Nghị định 141/2026/NĐ-CP.